Kapitalanlage in Kassel, mit Frank Damm
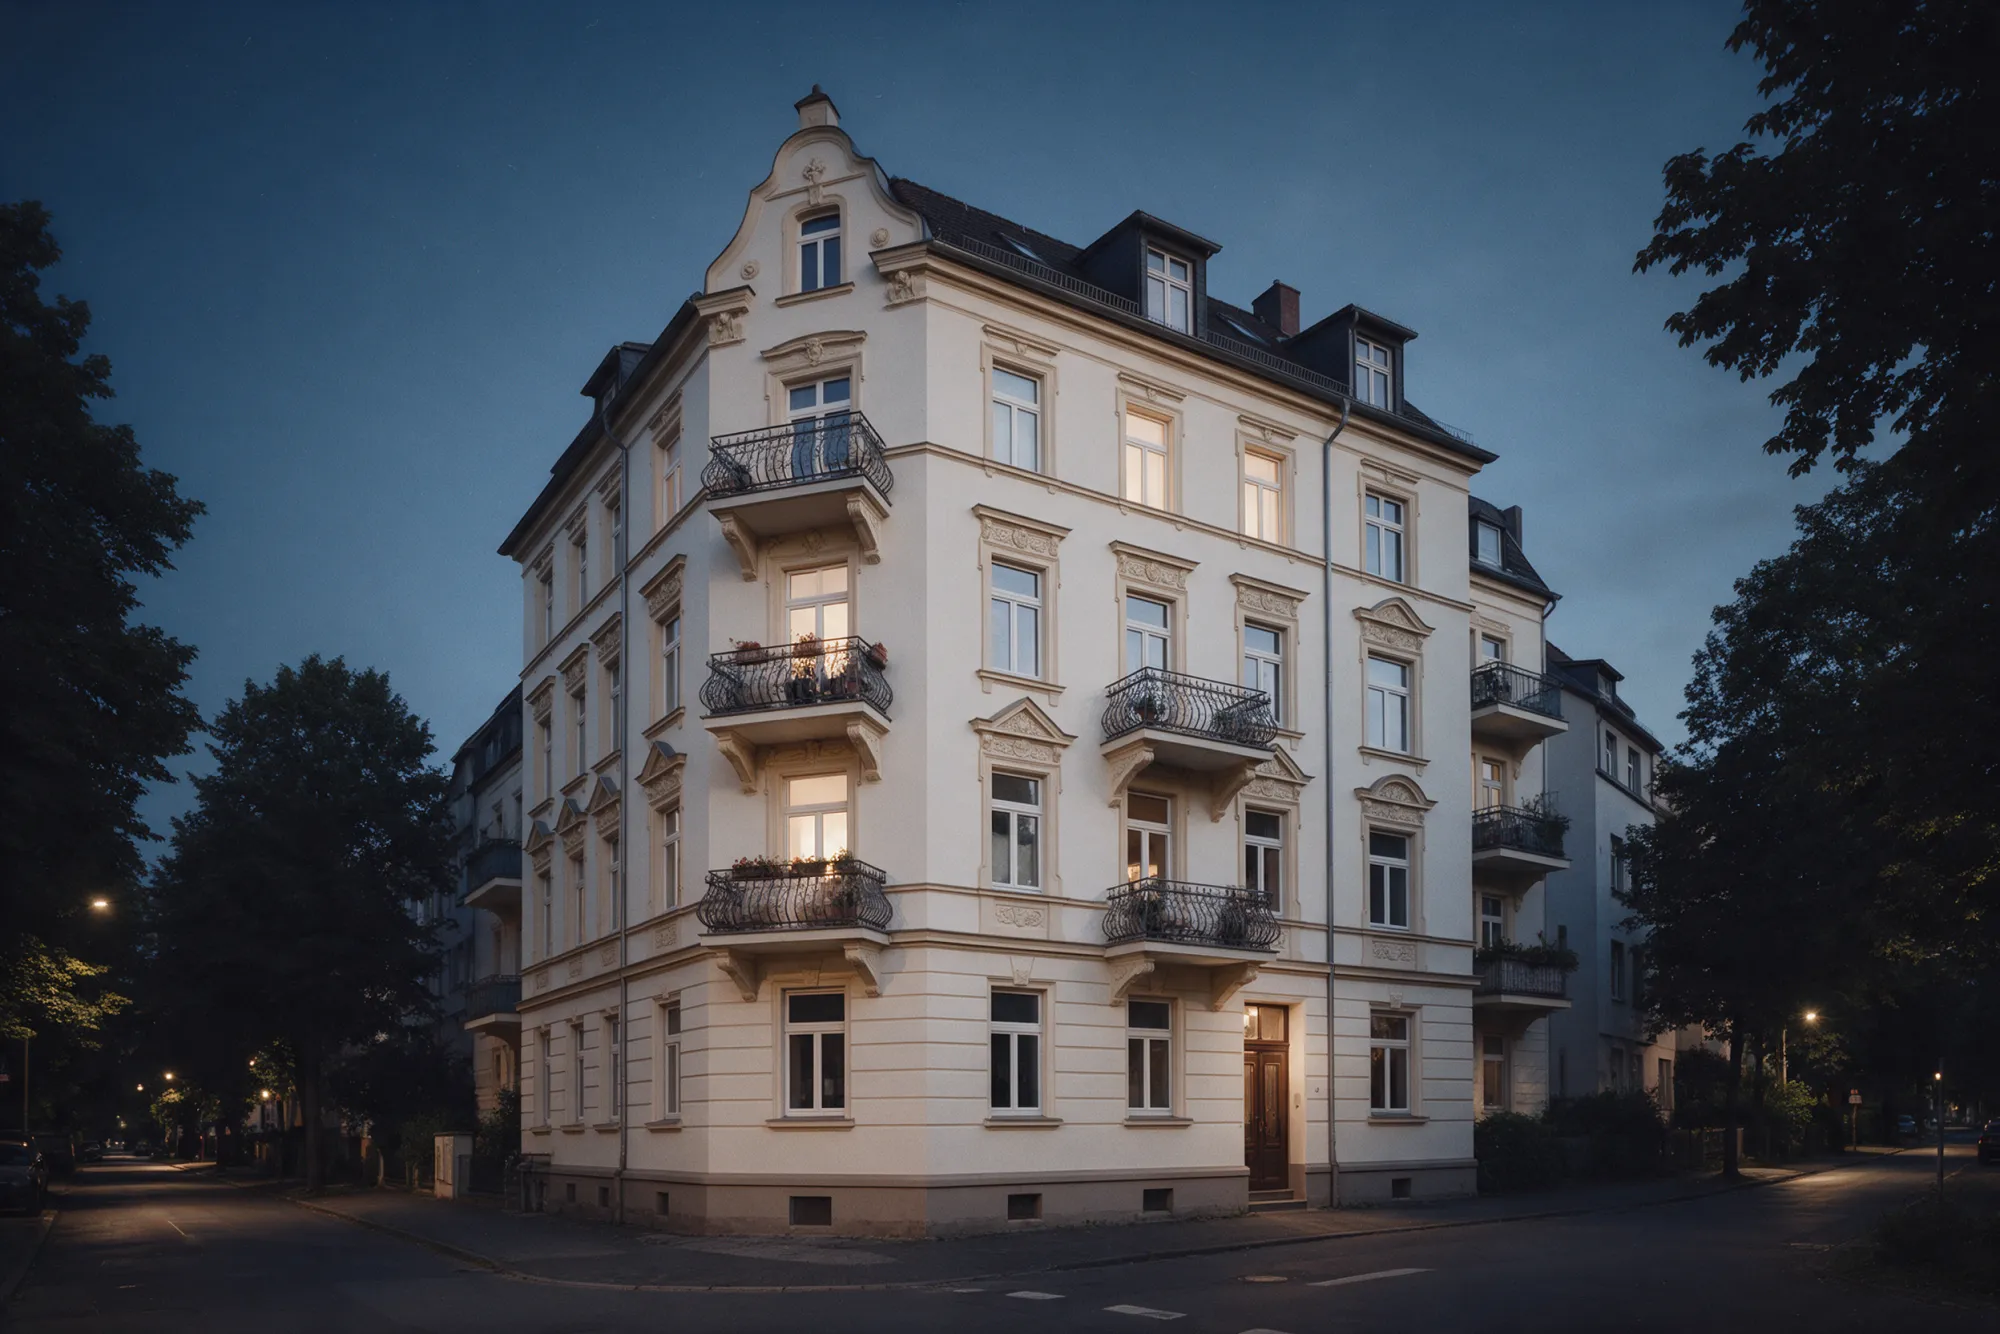
Mieteinnahmen nutzen, Steuern optimieren, fürs Alter vorsorgen: mit persönlich ausgewählten, vermieteten Bestandsimmobilien in Kassel und Umgebung. Vom ersten Gespräch bis zum Notartermin begleitet.
Oder doch in ein Neubau-Projekt investieren?
- monatlicher Eigenaufwand im Beispiel
- ab 200 €
- Eigenkapital bei geeigneter Finanzierung möglich
- 0 €
- Steuervorteile prüfen, auch über eine kürzere Restnutzungsdauer
- AfA +
200 € sind ein Rechenbeispiel, keine zugesagte Monatsbelastung. Eine Finanzierung ohne Eigenkapital ist nur unter bestimmten Voraussetzungen möglich. Steuerliche Vorteile hängen vom Objekt, den gesetzlichen Anforderungen und Ihrer persönlichen Situation ab.
- Absicherung der Mieteinnahmen
- Professionelle Hausverwaltung
- Individuelles Finanzierungskonzept
- Planbare Mieteinnahmen
Das Prinzip
Bei einer vermieteten Bestandsimmobilie tragen die Mieteinnahmen einen Teil der Finanzierung. Mit jeder Tilgung sinkt die Restschuld. Entscheidend ist, dass Einnahmen, Kosten und Risiken vorher sauber gerechnet sind.
- 01
Immobilie erwerben
Eine ausgewählte Bestandsimmobilie, deren Zahlen nachvollziehbar sind.
- 02
Miete nutzen
Die laufende Miete trägt Zinsen, Tilgung und Bewirtschaftung mit.
- 03
Vermögen aufbauen
Tilgung und langfristiges Halten machen aus Schulden Eigentum.
„Finanzierung ohne Eigenkapital heißt nicht, dass Sie keins haben. Sondern dass Sie es nicht einsetzen.“
Steuerlich mitdenken
Eine gute Kapitalanlage verbindet laufende Einnahmen, Tilgung und die steuerlichen Möglichkeiten. Wir betrachten alle drei zusammen, nicht nur den monatlichen Eigenaufwand.
- 01 – Reguläre AfA
Gebäude abschreiben
Der Gebäudeanteil einer vermieteten Immobilie wird über die gesetzliche Nutzungsdauer abgeschrieben. Der Grundstücksanteil nicht.
- 02 – Restnutzungsdauer
Kürzere Nutzungsdauer prüfen
Ist eine kürzere tatsächliche Nutzungsdauer nachweisbar, etwa per Gutachten, kann die jährliche AfA deutlich höher ausfallen.
- 03 – Finanzierung
Zinsen absetzen
Darlehenszinsen und bestimmte Werbungskosten mindern bei Vermietung das zu versteuernde Einkommen. Die Tilgung nicht.
7 % nur bei sachverständig nachgewiesener und steuerlich anerkannter kürzerer Restnutzungsdauer. Keine pauschale Sonder-AfA.
Wir wählen Bestandsimmobilien nach Wirtschaftlichkeit, Vermietung und steuerlichen Rahmenbedingungen aus. Die steuerliche Prüfung im Einzelfall übernimmt Ihr Steuerberater. Steuerersparnisse sind nicht garantiert.
Rechner
Stellen Sie Einkommen, Kaufpreis, Miete und Finanzierung ein. Der Rechner zeigt den monatlichen Cashflow, den Steuereffekt im ersten Jahr mit dem möglichen Freibetrag auf der Lohnsteuerkarte und einen Verkauf nach zehn Jahren.
Ihr Beispiel
- Cashflow vor Steuern pro Monat
- −133 €
- Steuerersparnis im ersten Jahr
- +3.562 €
- Vermögenszuwachs nach 10 Jahren
- +84.154 €
Rechenweg ansehen
Pro Monat
- Kaltmiete
- 750 €
- Kreditrate (Zins und Tilgung)
- −733 €
- Kosten und Rücklagen
- −150 €
- Cashflow vor Steuern
- −133 €
Steuerlich im ersten Jahr
- Mieteinnahmen
- 9.000 €
- Zinsen
- −5.600 €
- AfA (7 % von 144.000 €)
- −10.080 €
- Kosten und Rücklagen
- −1.800 €
- Steuerlicher Verlust
- −8.480 €
- Einkommensteuer ohne / mit Objekt
- 22.464 € / 18.902 €
- Steuerersparnis pro Jahr
- +3.562 €
- Freibetrag Lohnsteuer-Ermäßigung (Jahr / Monat)
- 8.480 € / 707 €
- Cashflow nach Steuereffekt pro Monat
- +163 €
Verkauf nach 10 Jahren
- Verkaufspreis (3 % pro Jahr)
- 241.905 €
- Restschuld
- −121.751 €
- Steuer auf den Verkaufsgewinn
- 0 €
- Erlös nach Schuldentilgung
- 120.154 €
- Vermögenszuwachs (Erlös minus Eigenkapital, plus 10 Jahre Cashflow)
- +84.154 €
Annahmen und Grenzen dieser Rechnung
Vereinfachtes Rechenbeispiel nach dem Einkommensteuertarif 2026 (§ 32a EStG), keine Renditeprognose und keine Finanzierungszusage. Nicht berücksichtigt: Solidaritätszuschlag, Kirchensteuer, Kaufnebenkosten (auch nicht in der AfA-Grundlage), Mietausfall, Sonderumlagen, weitere Einkünfte und Abzüge.
Absetzbar sind die Zinsen, nicht die Tilgung. Ein AfA-Satz über dem regulären Satz setzt in der Regel eine nachgewiesene kürzere Restnutzungsdauer voraus, zum Beispiel per Gutachten.
Der Freibetrag wird im Lohnsteuer-Ermäßigungsverfahren in der Regel erst ab dem Jahr nach der Anschaffung berücksichtigt. Die Ersparnis kommt damit früher an, sie wird dadurch nicht größer.
Der Verkaufsgewinn privater Immobilien ist in der Regel steuerfrei, wenn zwischen Kauf und Verkauf mehr als zehn Jahre liegen (§ 23 EStG). Ausnahmen sind etwa gewerblicher Grundstückshandel oder Eigennutzung. Nicht berücksichtigt sind Verkaufskosten, Anschlussfinanzierung, Mietentwicklung und Instandhaltung. Die Wertentwicklung ist nicht garantiert und kann auch negativ sein.
Keine Steuerberatung. Bitte prüfen Sie Ihre Situation mit einem Steuerberater.
Ablauf
- 1
Strategiegespräch
Wir klären Ihre Ziele, Ihren Anlagehorizont und Ihre finanziellen Möglichkeiten.
- 2
Immobilienauswahl
Sie erhalten ausgewählte Bestandsimmobilien, die zu Ihrer Strategie passen können. Keine Liste, sondern eine Auswahl.
- 3
Wirtschaftlichkeit
Wir rechnen Miete, Finanzierung, laufende Kosten und die wesentlichen Risiken für das konkrete Objekt durch.
- 4
Kaufbegleitung
Wir begleiten Sie durch alle Schritte bis zum Kaufabschluss beim Notar.
- 5
Langfristiger Aufbau
Die Immobilie wird ein Baustein Ihrer Vermögensstrategie. Der nächste kann folgen.
- Mögliche Wertsteigerung
- Mögliches Einkommen durch Mieteinnahmen
- Mieteinnahmen für Kredittilgung
- Steuerliche Vorteile
- Vermögensaufbau
- Altersvorsorge
Ansprechpartner
Frank Damm
FD Homes Investments
Mein beruflicher Weg verbindet langjährige Erfahrung in der Planung von Gewerbeobjekten mit vielen Jahren im Vertrieb und Verkauf. Dabei habe ich gelernt, genau hinzuschauen, Zusammenhänge zu erkennen und Entscheidungen nicht nur nach Zahlen zu treffen.
Diese Erfahrung bringe ich heute in die Immobilienwelt ein. Für mich zählt nicht allein die Rendite. Entscheidend ist, ob ein Objekt in seiner Gesamtheit überzeugt und langfristig zum Käufer passt.
Bei FD Homes Investments geht es mir deshalb nicht darum, irgendeine Immobilie zu verkaufen. Ich möchte meinen Kunden nur das empfehlen, wovon ich auch selbst überzeugt bin.
- Mobil0171 7743663
FAQ
1Wie viel Eigenkapital brauche ich?
Das hängt von Bonität, Einkommen, Objekt und Finanzierung ab. Ein geringer Eigenkapitaleinsatz ist unter bestimmten Voraussetzungen möglich. Kaufnebenkosten und eine finanzielle Reserve sollten Sie trotzdem einplanen.
2Bringt die Immobilie sofort Einkommen?
Eine vermietete Immobilie bringt ab dem Kauf Mieteinnahmen. Ob monatlich etwas übrig bleibt, hängt von Finanzierung, laufenden Kosten, Rücklagen, Mietausfall und Steuern ab. Genau das rechnen wir vorher durch.
3Welche steuerlichen Vorteile sind möglich?
Neben der regulären Gebäude-AfA kommt bei nachgewiesener kürzerer Nutzungsdauer eine höhere Abschreibung in Betracht. Dazu können Darlehenszinsen und bestimmte Werbungskosten zählen. Die Beurteilung im Einzelfall übernimmt Ihr Steuerberater.
4Wie begleitet mich FD Homes?
Wir beginnen mit einem Strategiegespräch, wählen passende Immobilien aus, rechnen die Wirtschaftlichkeit durch und begleiten Sie bis zum Kaufabschluss.
5Welche Risiken gibt es?
Leerstand, Mietausfall, unerwartete Instandhaltung, Sonderumlagen, steigende Zinsen und Wertverluste. Eine solide Kalkulation mit Rücklagen ist deshalb Pflicht, nicht Kür.
Strategiegespräch
Finden Sie heraus, welche Bestandsimmobilie und welche Strategie zu Ihrer Situation passen. Ein paar Eckdaten genügen für das erste Gespräch.
- Ziele und Anlagehorizont klären
- Finanzierungsrahmen realistisch einschätzen
- Ausgewählte Bestandsimmobilien statt Liste
- Persönliche Kalkulation für das konkrete Objekt
Frage 1 von 3
Zu versteuerndes Jahreseinkommen?
Ihre Angaben bereiten das persönliche Gespräch vor. Die Kalkulation für ein konkretes Objekt erstellen wir gemeinsam.