Zum Inhalt springen

Aus heutigen
Steuervorteilen
wird Ihr Vermögen
von morgen.

Jetzt Ihre eigene Investment-Immobilie
finden mit Frank DammHomes Investments.

Anfrage starten
  • Beratung direkt aus Kassel
  • Exklusive Off-Market-Objekte
  • Maximale Sicherheit
  • Zusätzliche Altersvorsorge
  • Erstvermietung je nach Objekt
  • Lukrativer Steuerhebel
  • Nachhaltig bauen nach QNG

Ausgangslage

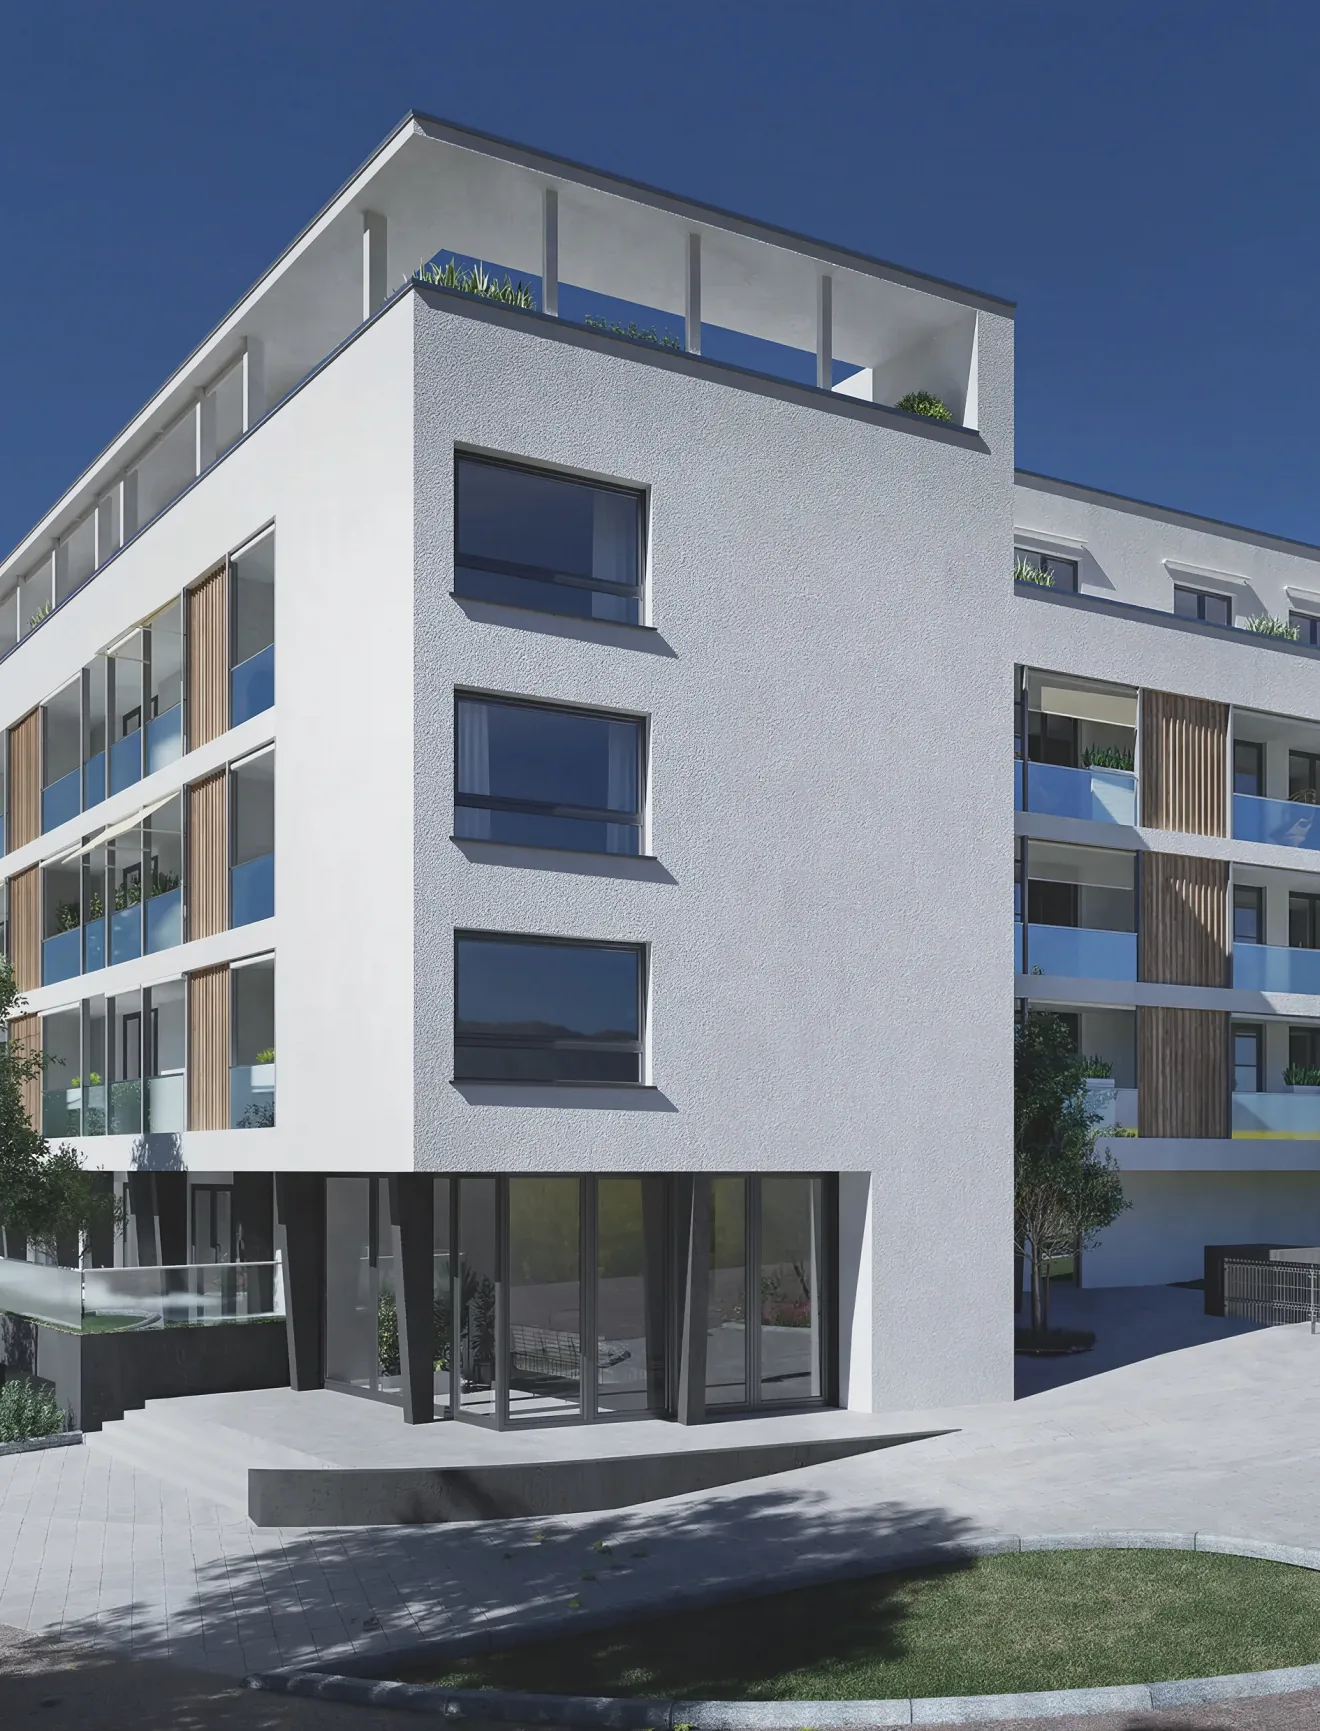
KI-generiertes Symbolbild

Schritt für Schritt

  • Steueroptimiert
  • Vertrauen
  • Zukunft

In die Zukunft Ihrer eigenen Immobilie — steueroptimiert, für Ihre Altersvorsorge.

Steuerlast heute


Im Spitzensteuersatz bleibt von jedem zusätzlich verdienten Euro oft nur die Hälfte. Wer aus Praxis, Kanzlei, Selbstständigkeit oder Führungsverantwortung verdient, kann die Höhe des Einkommens kaum steuern. Die Struktur des Vermögens schon.

Rentenlücke morgen


Gesetzliche Rente und Versorgungswerk ersetzen nur einen Teil des gewohnten Nettoeinkommens. Wer den Lebensstandard halten will, braucht eine zweite Quelle, die im Ruhestand ohne Arbeitsleistung trägt. Aufgebaut sein muss sie vorher.

Drittel-Modell

Eine vermietete Neubauimmobilie finanziert sich nicht allein aus Ihrer Tasche. Der Kapitaldienst verteilt sich auf drei Schultern, und zwei davon gehören nicht Ihnen.

1⁄3
Mieter
Mieterträgt über die Kaltmiete
Staatträgt über Abschreibung und Steuerersparnis
Investorträgt den planbaren Eigenanteil

Eine Finanzierung, drei Bausteine.
Ein persönlicher Berater.

  1. Mieter

    Die Mieteinnahmen tragen einen Teil des Kapitaldienstes. Entscheidend sind Lage, Wohnungsschnitt und Mietmarkt. Deshalb steht die Objektauswahl am Anfang.

  2. Staat

    Abschreibungen, Finanzierungskosten und Werbungskosten mindern das zu versteuernde Einkommen. Je höher der persönliche Steuersatz, desto größer der Effekt.

  3. Investor

    Der verbleibende Eigenanteil ist der Betrag, den Sie tatsächlich aufbringen: planbar, kalkuliert und über die Haltedauer abnehmend.


Das Drittel-Modell ist ein vereinfachtes strategisches Modell und keine Zusage. Die tatsächliche Belastung hängt von Objekt, Finanzierung, Mietniveau und Ihrer persönlichen steuerlichen Situation ab und wird individuell berechnet.

Steuerhebel

Beispielrechnung

Kombinierter Pfad, Beispielrechnung: Jahre 1 bis 4 zusammen 10 Prozent aus degressiver AfA und Sonder-AfA, danach 5 Prozent vom Restkaufwert, ab Jahr 11 Wechsel zur linearen AfA. Der Restwert verteilt sich auf die verbleibenden Jahre der Nutzungsdauer, je nach Wechselzeitpunkt zwischen 3 und 5 Prozent pro Jahr; das Schaubild zeigt als Richtwert rund 4,3 Prozent.

  1. Degressive AfA (§ 7 Abs. 5a EStG)

    5 % vom jeweiligen Restwert. Voraussetzung ist eine Baubeginnsanzeige zwischen Oktober 2023 und September 2029 sowie die Vermietung des Objekts. Ein Wechsel zur linearen AfA ist jederzeit möglich.

  2. Sonder-AfA (§ 7b EStG)

    5 % pro Jahr über vier Jahre, zusätzlich zur regulären Abschreibung. Voraussetzung: Effizienzhaus-40-Standard mit QNG-Siegel und mindestens zehn Jahre Vermietung.

    Zwei Grenzen, die nicht dasselbe sind: förderfähig sind Objekte bis zu einer Baukostengrenze von 5.200 € je m² Wohnfläche; in die Bemessungsgrundlage der Sonder-AfA fließen davon höchstens 4.000 € je m² ein.

  3. Lineare AfA (§ 7 Abs. 4 EStG)

    3 % pro Jahr für Wohngebäude, die ab 2023 fertiggestellt wurden. Nach einem Wechsel von der degressiven AfA wird der Restbuchwert gleichmäßig über die verbleibende Nutzungsdauer abgeschrieben.

Degressive AfA und Sonder-AfA lassen sich unter bestimmten Voraussetzungen kombinieren. Nicht abschreibbar ist der Grundstücksanteil, ausgeschlossen sind Eigennutzung und Ferienvermietung, die Voraussetzungen sind nachzuweisen. Alle Angaben sind allgemeine Informationen und ersetzen keine steuerliche Beratung. Die Prüfung im Einzelfall übernimmt Ihr Steuerberater. Prozentsätze je Jahr, bezogen auf die jeweilige Bemessungsgrundlage, bei der degressiven AfA auf den Restkaufwert des Vorjahres. Nach dem Wechsel zur linearen AfA verteilt sich der Restwert gleichmäßig auf die verbleibende Nutzungsdauer, je nach Wechselzeitpunkt zwischen 3 und 5 % pro Jahr; das Schaubild zeigt als Richtwert rund 4,3 %. Beispielrechnung, vereinfachte Darstellung der gesetzlichen Sätze.

Orientierung

Einen Pauschalrechner gibt es hier bewusst nicht: Eine verlässliche Einschätzung hängt am konkreten Objekt, der Finanzierung und Ihrer steuerlichen Situation.

Stattdessen erhalten Sie eine individuelle Wirtschaftlichkeitsbetrachtung für Ihr Vorhaben. Wenige Eckdaten genügen, um einzuordnen, ob sich eine Neubau-Kapitalanlage für Sie lohnt und in welcher Größenordnung.

  • Steuersatz und Ausgangslage einordnen
  • Investitionsrahmen realistisch abstecken
  • Passendes Objekt aus dem Off-Market-Bestand
  • Wirtschaftlichkeitsbetrachtung statt Pauschalrechner

Frage 1 von 3

Zu versteuerndes Jahreseinkommen?

Ihre Angaben bereiten das persönliche Gespräch vor. Eine automatische Berechnung oder ein Ergebnis gibt es an dieser Stelle nicht.

Projekte

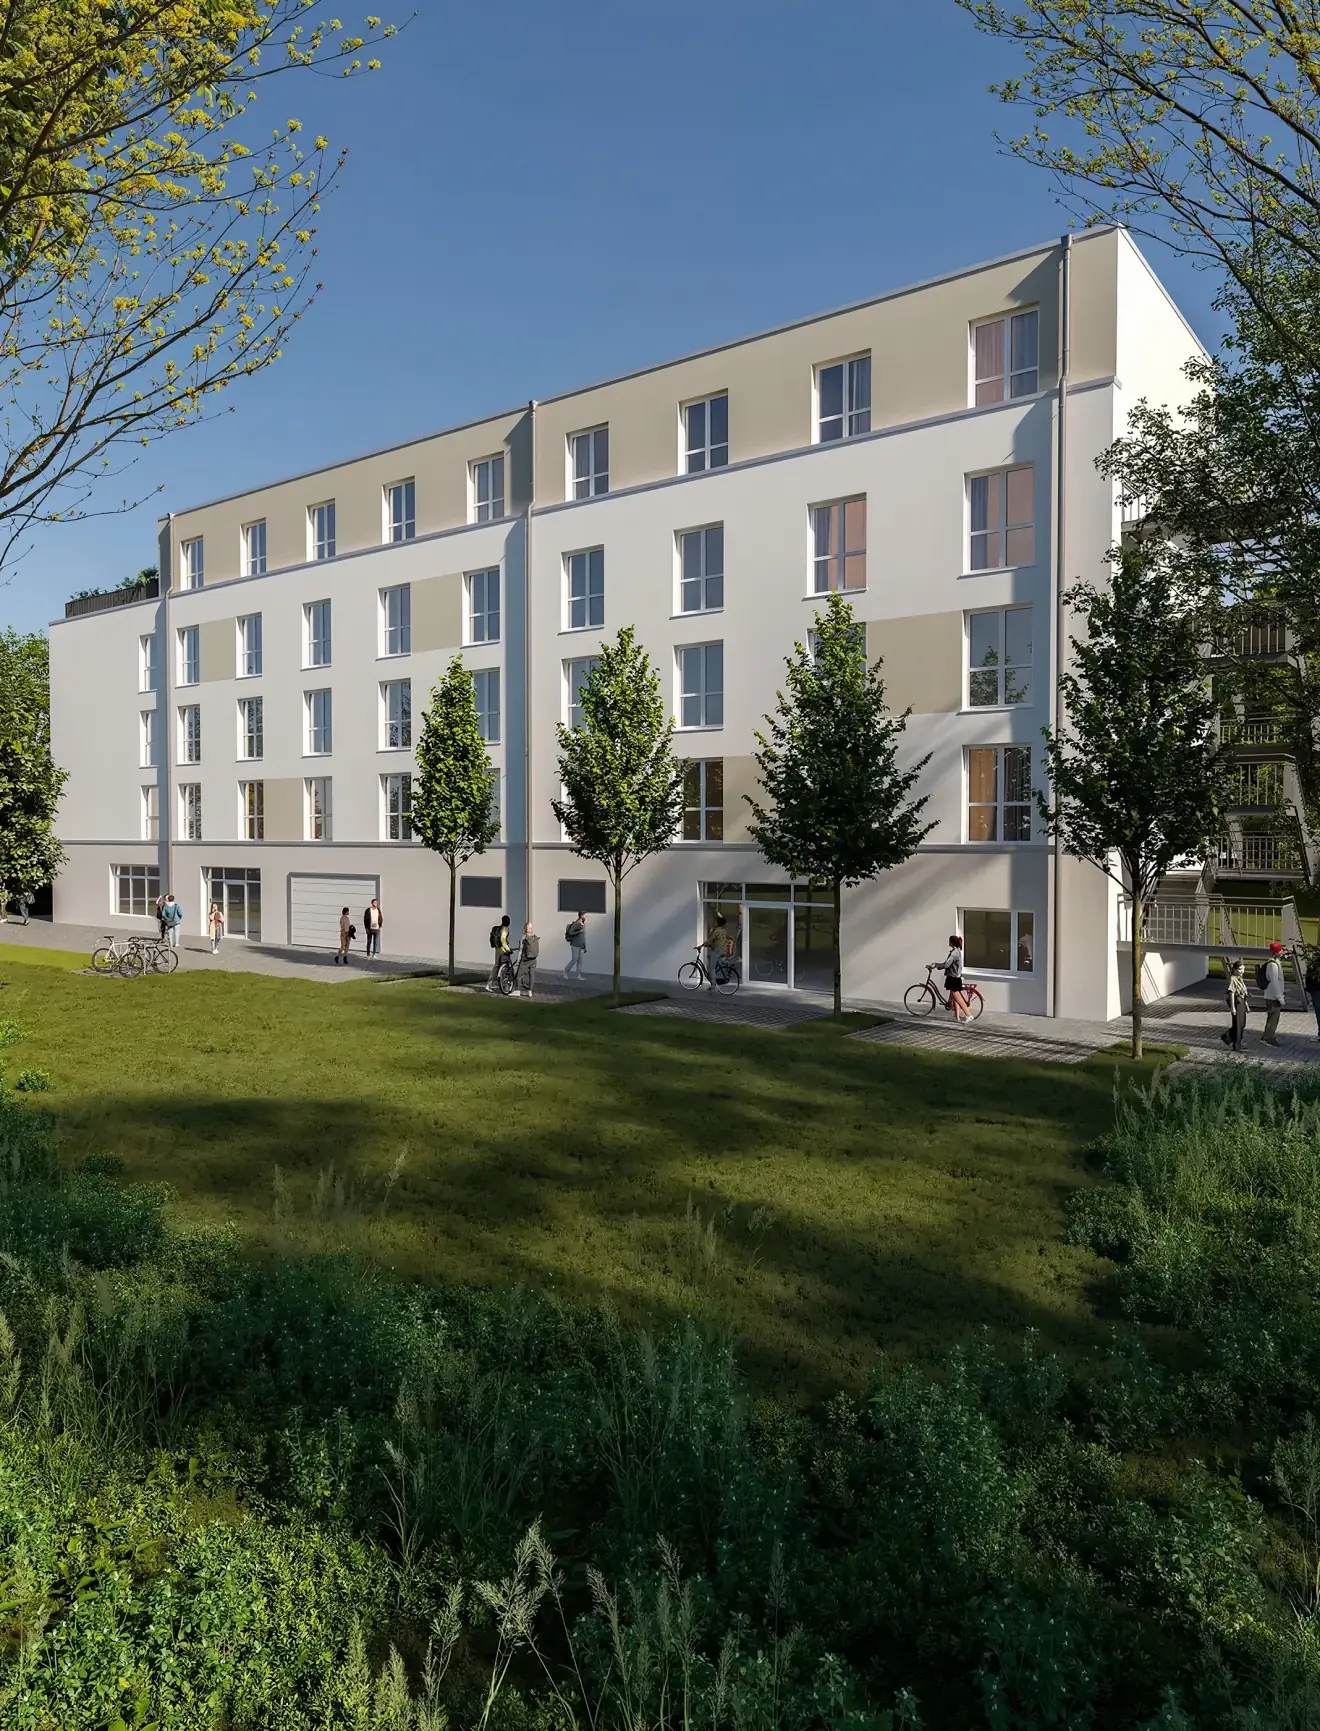
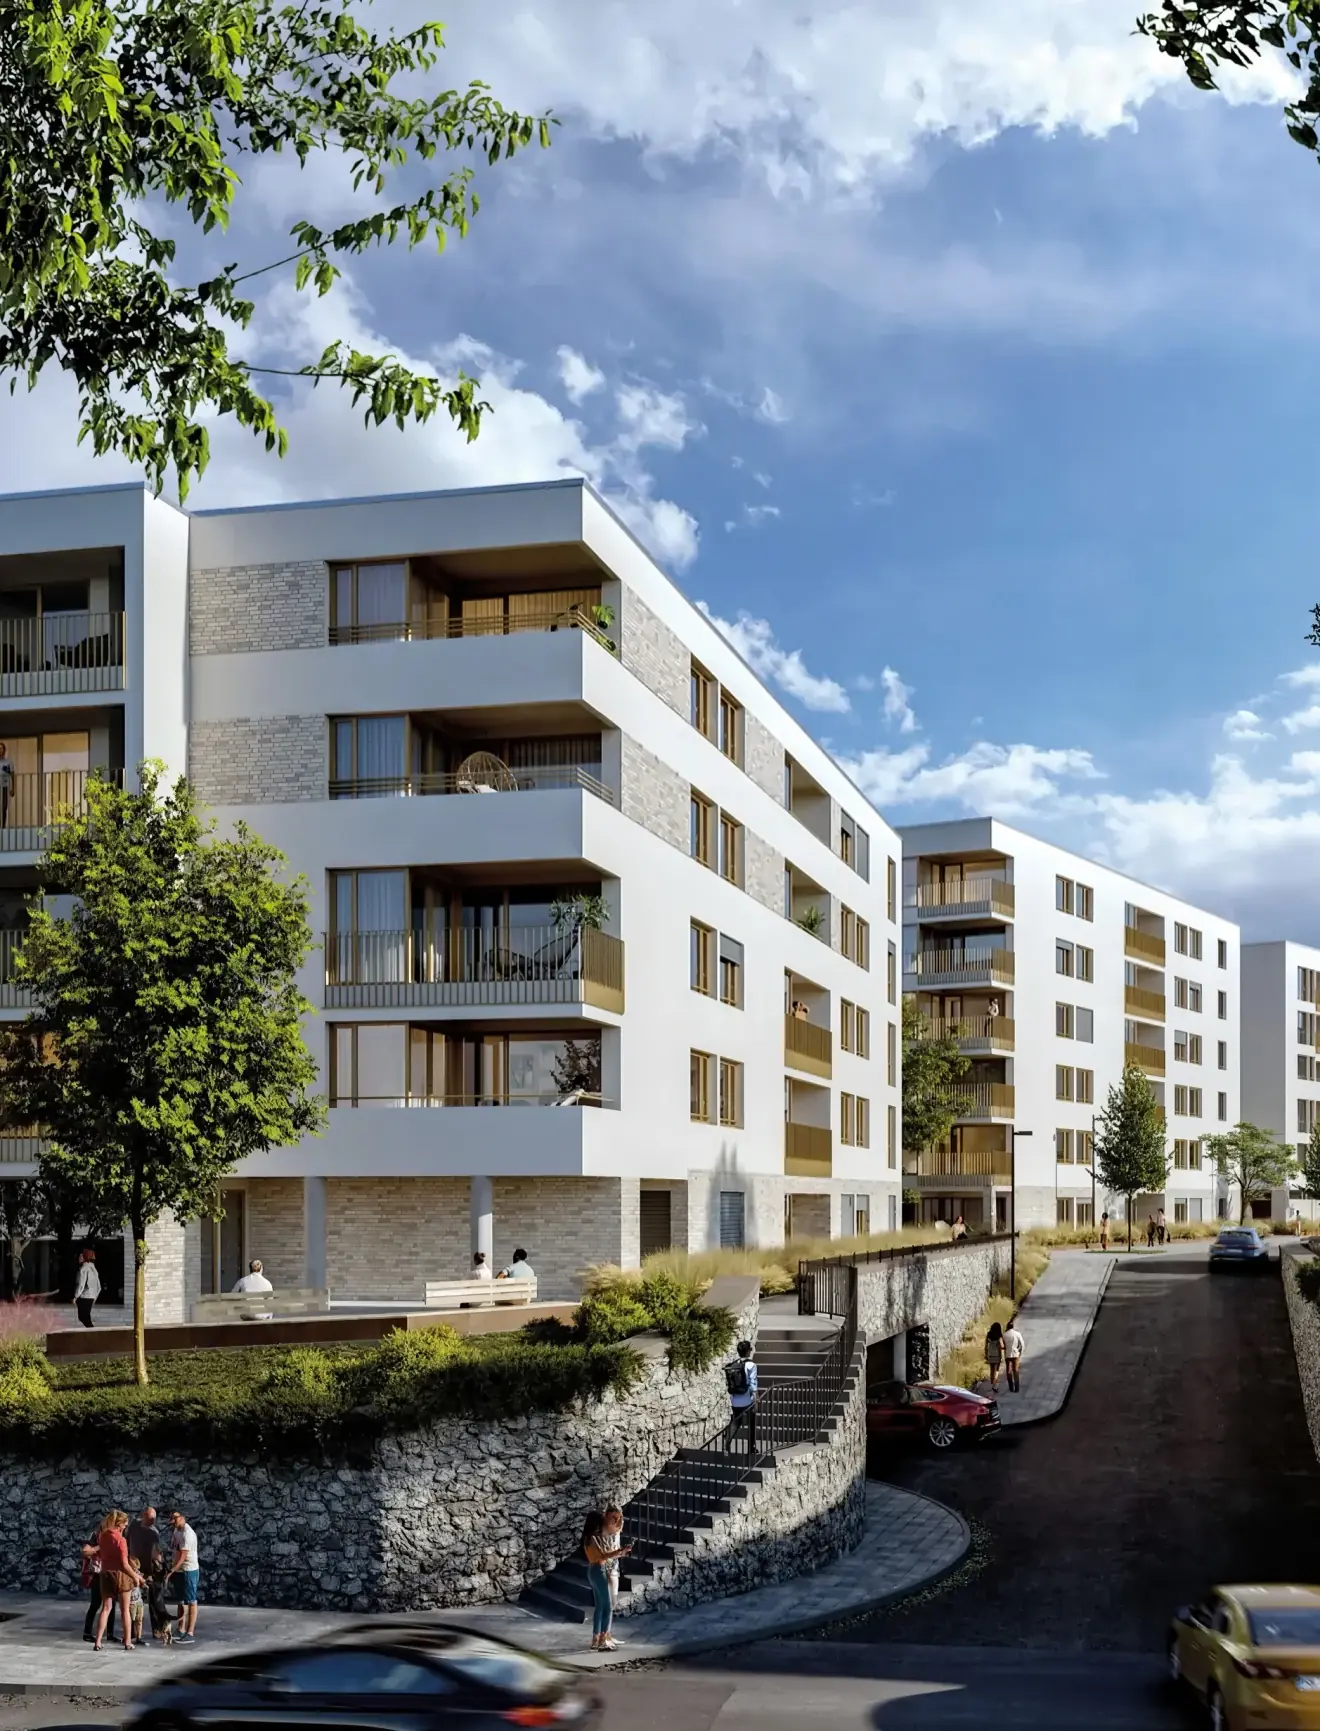
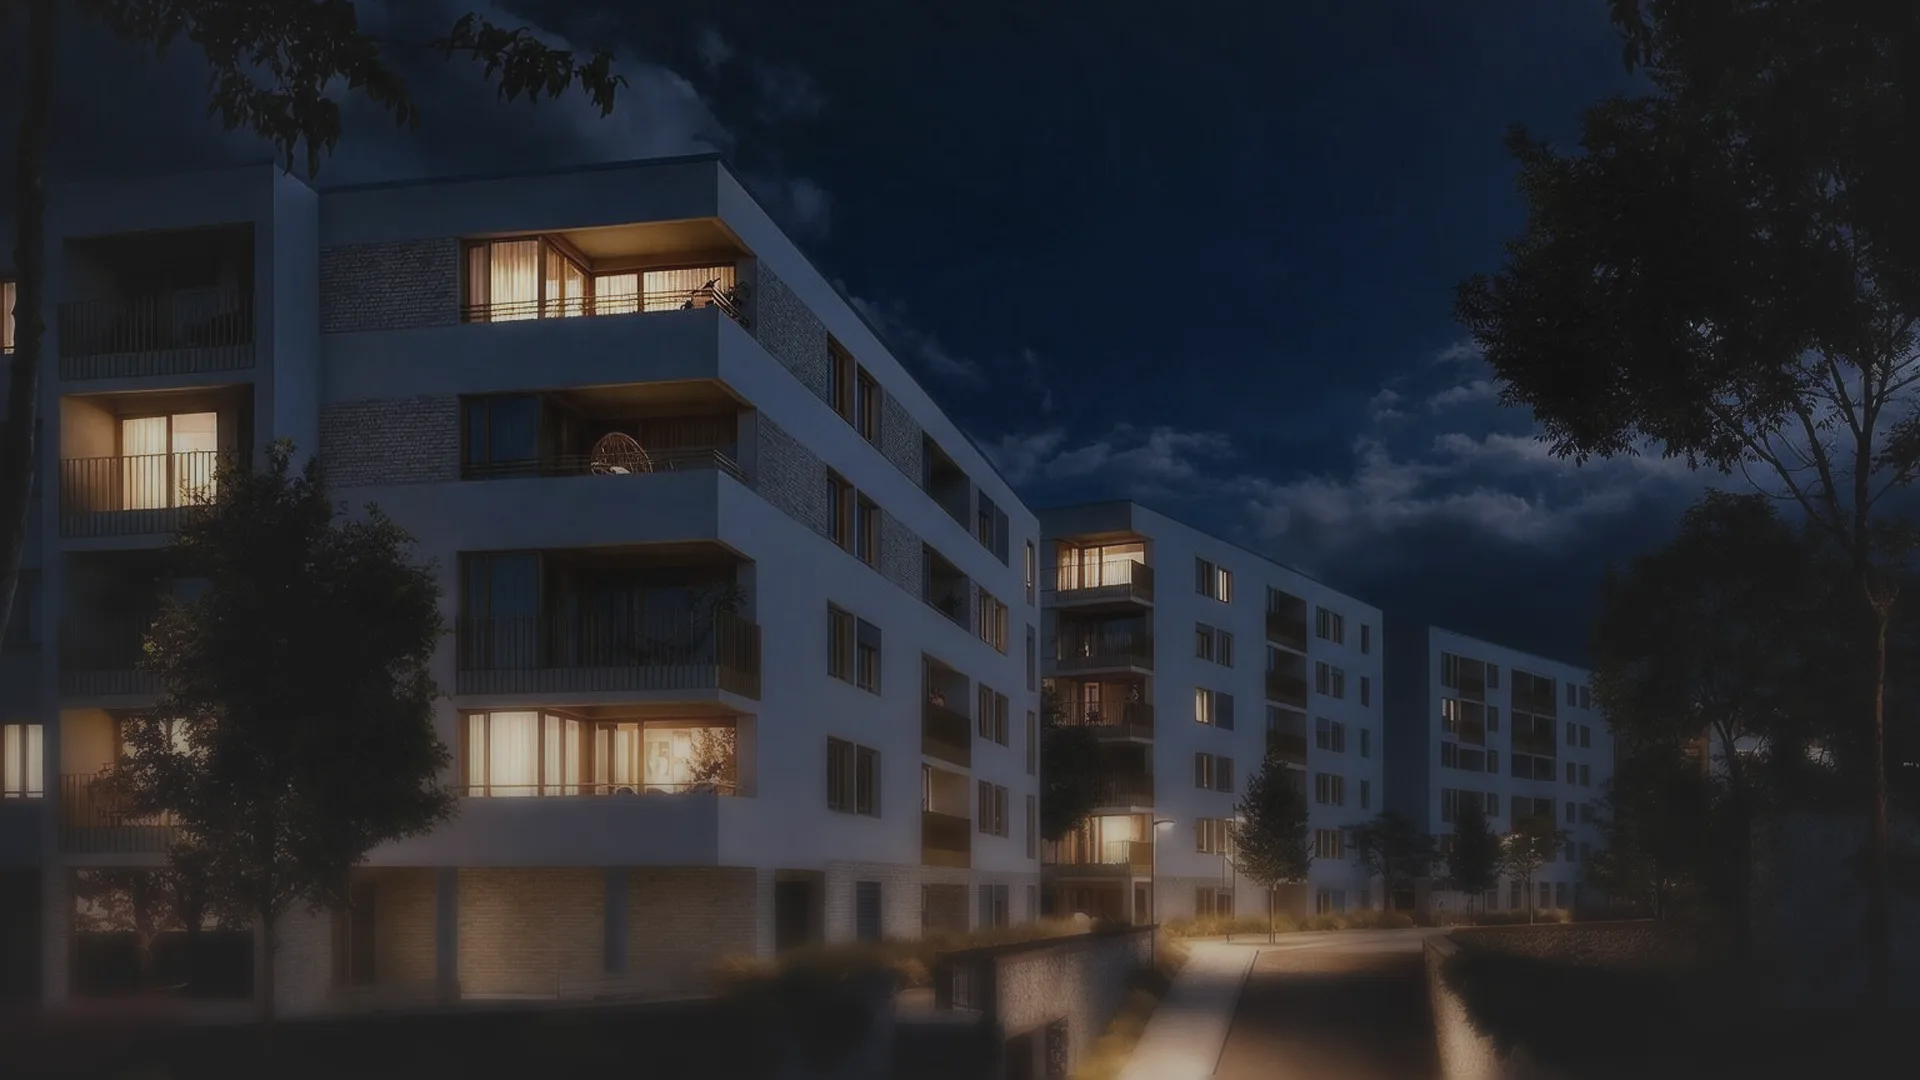
Park Schönfeld, Baukörper 3Kassel-Süd

Visualisierung Park Schönfeld, Baukörper 3, Lily-Braun-Straße, Kassel-Süd

Fünf fingerförmige Baukörper auf einer Konversionsfläche im Kasseler Süden, Wohnungen von 47 bis 120 m². Baukörper 3 ist nach KfW 40 und QNG zertifiziert.

Gespräch anfragen

Angaben auf Projektebene nach Unterlagen des Bauträgers; Energiestandard und Förderfähigkeit werden je Objekt nachgewiesen. Pflichtangaben nach § 87 GEG folgen mit den objektbezogenen Daten. Visualisierungen: new.space AG, Park Schönfeld: Raumvisionen.


Konditionen, Grundrisse und die individuelle Wirtschaftlichkeitsbetrachtung besprechen wir persönlich. Die Kennzahlen prüfen wir nicht nur in einer Modellrechnung, sondern zusammen mit einer auf Wirtschaftlichkeitsprüfungen spezialisierten Steuerkanzlei.

Da es sich um ausgewählte Projekte handelt, die nicht öffentlich vermarktet werden, erhalten Sie alle weiterführenden Informationen direkt im persönlichen Austausch. Einen ersten fundierten Eindruck auf Basis der öffentlich verfügbaren Informationen finden Sie bereits oben.

Strategiegespräch vereinbaren

Ablauf

  1. 1

    Strategiegespräch

    Situation, Steuersatz, Zielhorizont und Investitionsrahmen. Ohne Objekt, ohne Verkauf.

  2. 2

    Wirtschaftlichkeitsbetrachtung

    Der Anbieter der Immobilie erstellt die objektbezogene Berechnung nach Ihren Vorgaben: Finanzierungsstruktur, Mietansatz, Kapitaldienst und die wirtschaftliche Entwicklung über die gesamte Haltedauer.

    Ein Wirtschaftsprüfer in einer Steuerberatungskanzlei plausibilisiert die Annahmen und Berechnungsgrundlagen unabhängig.

  3. 3

    Objektauswahl

    Aus dem Off-Market-Bestand wird ausgewählt, was zu Ihrer Rechnung passt. Nicht umgekehrt.

  4. 4

    Finanzierung

    Begleitung über das Bankennetzwerk: Finanzierungsstruktur, Konditionen und Unterlagen aus einer Hand.

  5. 5

    Erstvermietung & Übergabe

    Die Erstvermietung wird objektbezogen organisiert, anschließend übernimmt die Hausverwaltung.

  • Mögliche Wertsteigerung
  • Mögliches Einkommen durch Mieteinnahmen
  • Mieteinnahmen für Kredittilgung
  • Steuerliche Vorteile
  • Vermögensaufbau
  • Altersvorsorge
Gespräch anfragen

Leistungsumfang

Finanzierungsbegleitung
Partnerbank aus dem Netzwerk
Finanzierungsstruktur, Konditionen und Unterlagen
Steuerliche Einordnung
Steuerberater des Investors
FD Homes Investments berät steuerlich nicht
Erstvermietung
objektbezogen organisiert
bis zur Übergabe an die Hausverwaltung
Hausverwaltung
Partner
laufende Betreuung nach der Erstvermietung
Notar & Abwicklung
Notar Ihrer Wahl
Koordination der Termine und Unterlagen

Was verbindlich zugesagt wird, bekommen Sie schriftlich — inklusive der Bedingungen der Erstvermietung.

Einordnung

Sie verdienen gut. Und zahlen entsprechend.

  • Hohe Steuerlast
  • Absehbare Rentenlücke
  • Kein Zeitbudget für Objektsuche und Verwaltung

Sie suchen eine Kapitalanlage, die ohne Ihren laufenden Aufwand funktioniert: organisiert von der Finanzierung bis zur Erstvermietung.

Sie rechnen, bevor Sie entscheiden.

  • Annuität
  • Cashflow nach Steuern
  • Instandhaltungsrücklage
  • Energetische Resilienz

Sie wollen nachvollziehen, warum ein Objekt ausgewählt wurde, und jede Zahl prüfen. Genau dafür ist die objektbezogene Wirtschaftlichkeitsbetrachtung da.

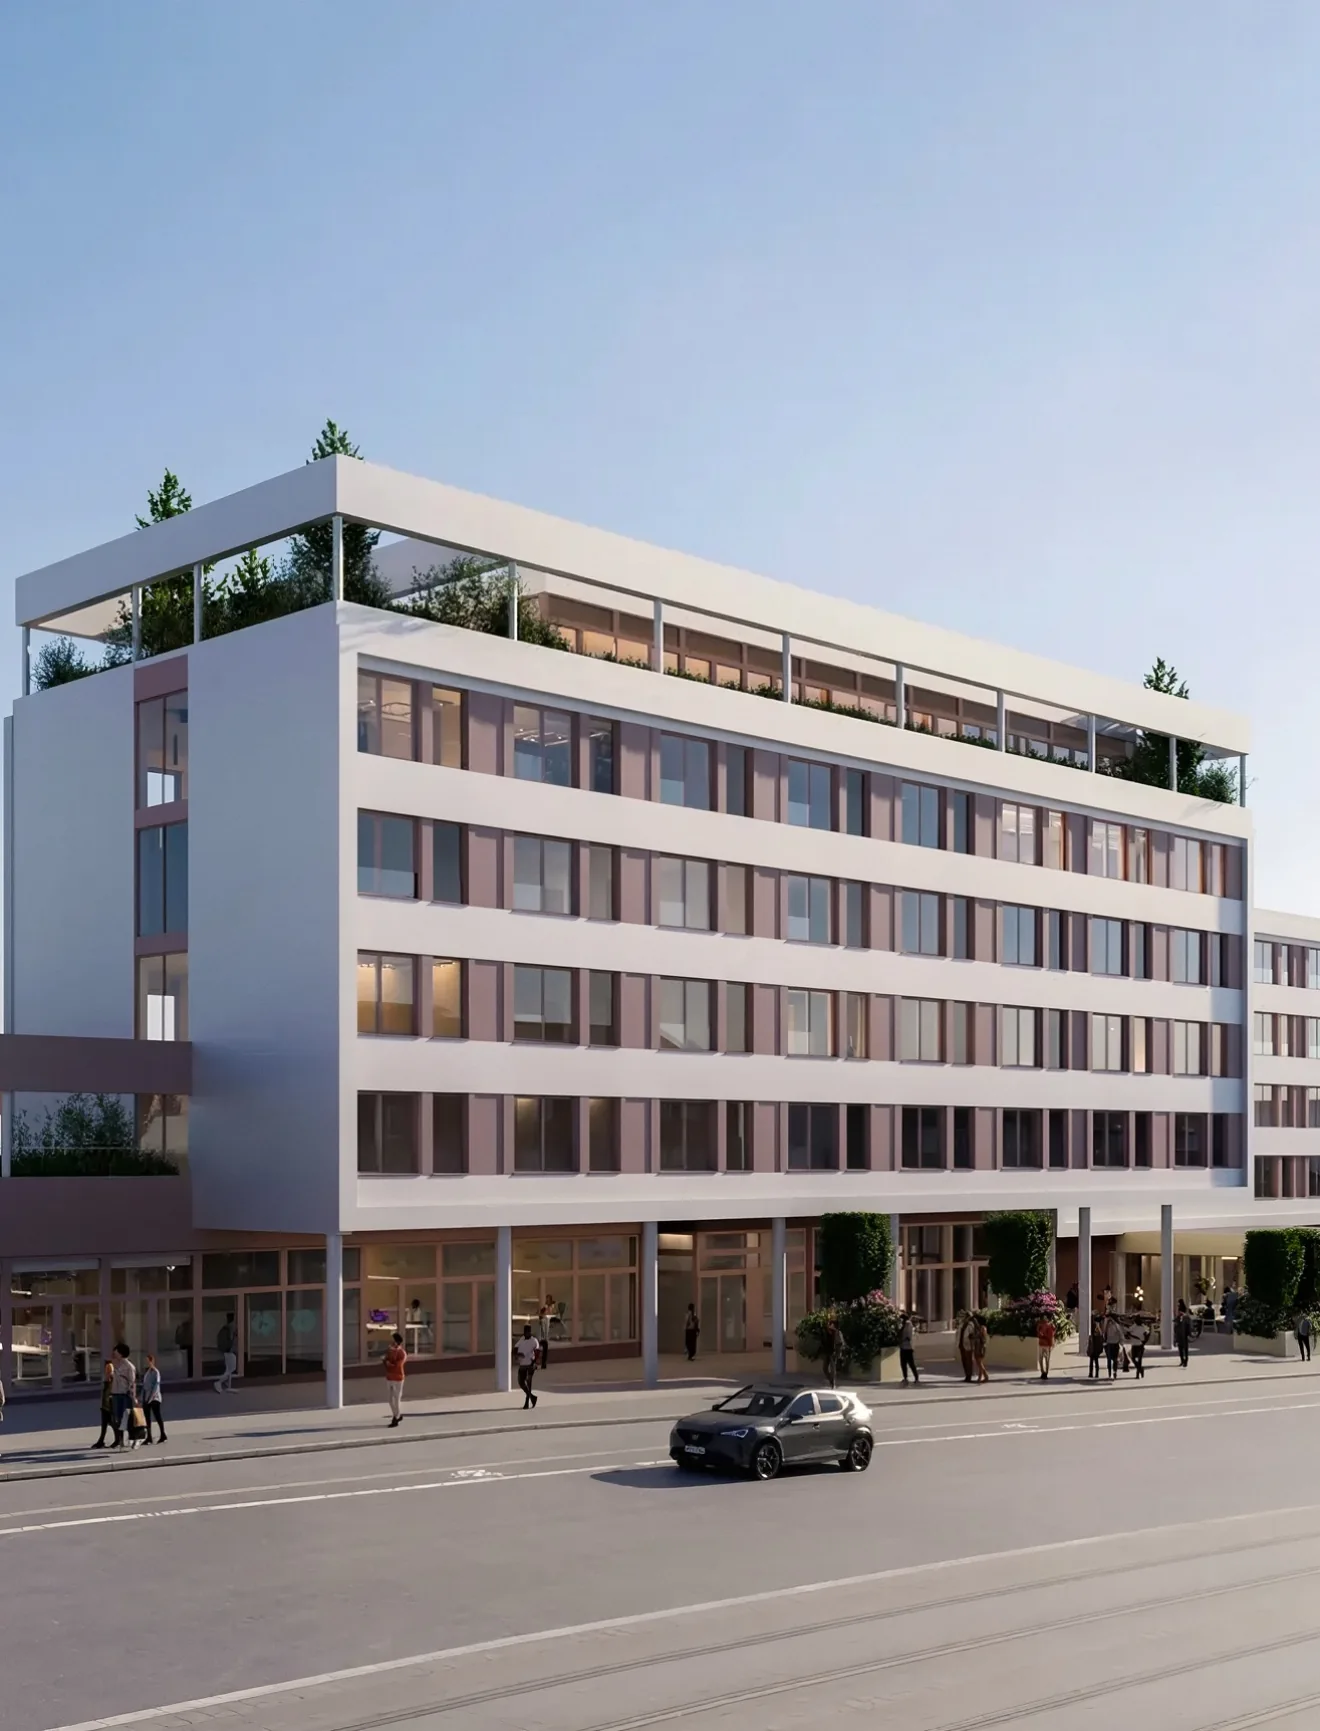
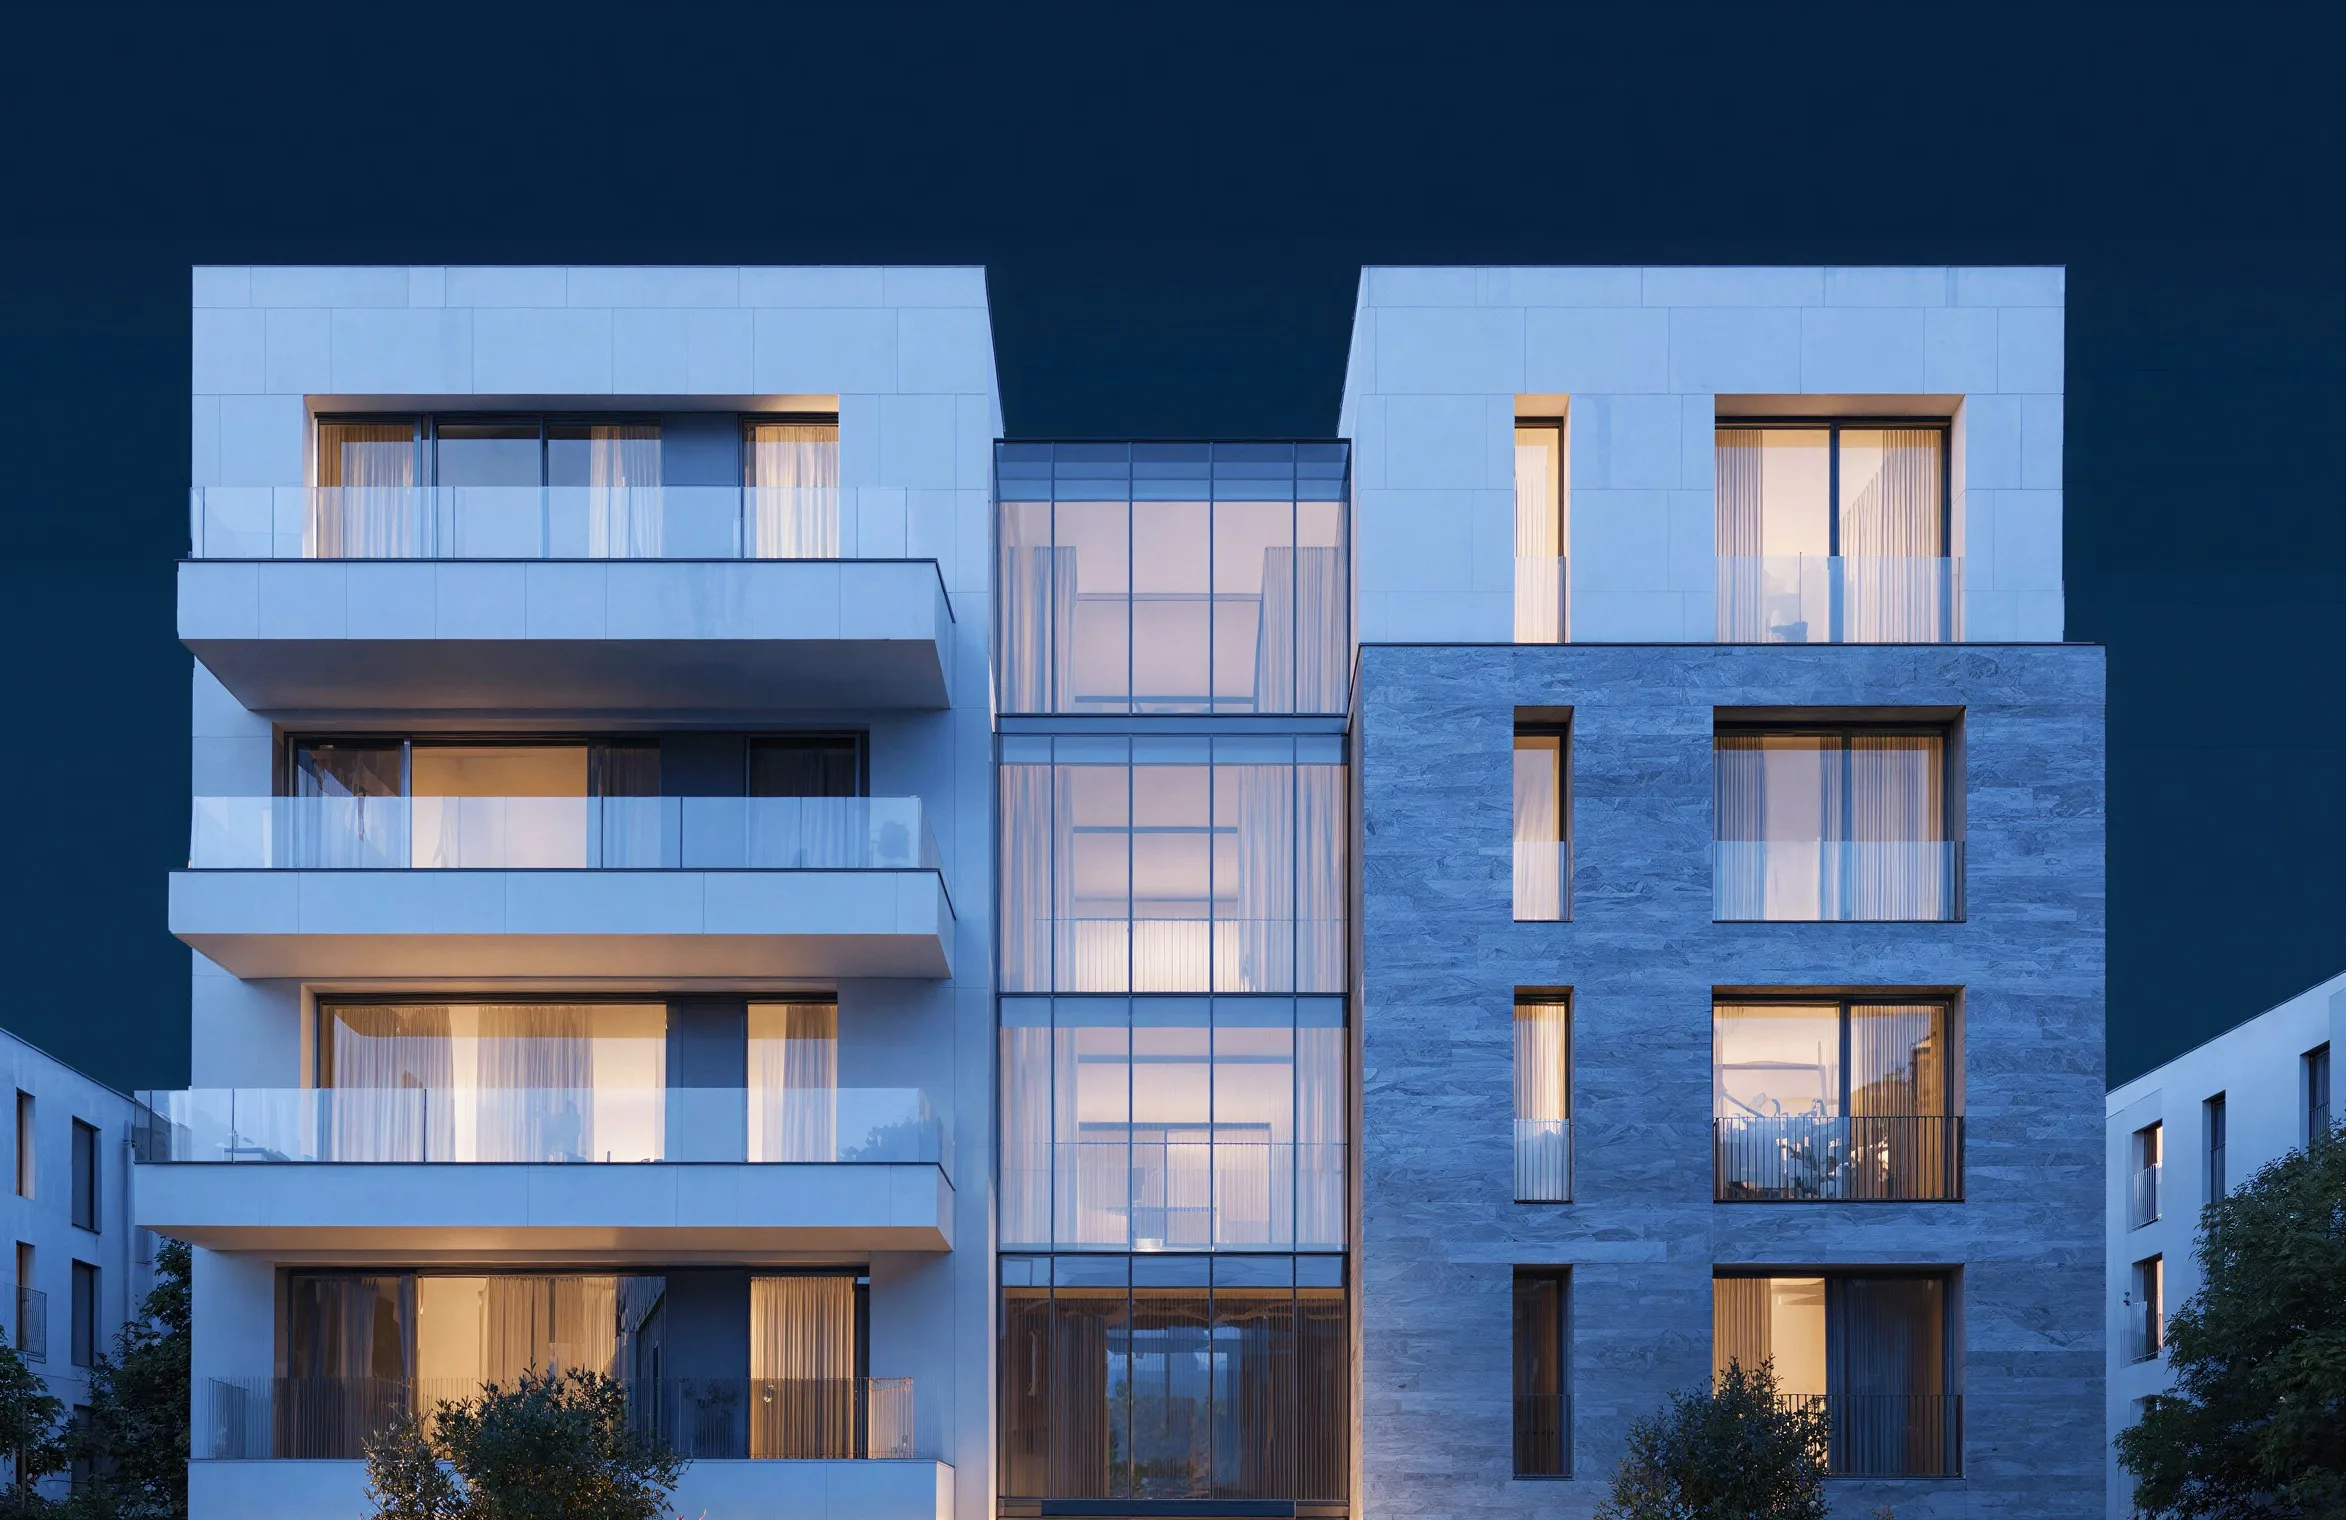
Visualisierung des Neubaus an der Druseltalstraße in Kassel bei Abenddämmerung

FAQ

1

Lohnt sich eine vermietete Neubauwohnung zur Steueroptimierung?

Das hängt an Ihrem Steuersatz, am Objekt und an der Finanzierung. Je höher der persönliche Steuersatz, desto stärker wirken Abschreibung und Sonder-AfA; im Spitzensteuersatz ist der Effekt am größten. Ob sich ein konkretes Objekt für Sie rechnet, zeigt die objektbezogene Wirtschaftlichkeitsbetrachtung, keine Pauschalaussage.

2

Wie funktioniert das Drittel-Modell, und was ist es nicht?

Der Kapitaldienst einer vermieteten Neubauimmobilie verteilt sich auf drei Quellen: Mieteinnahmen, steuerliche Effekte und Ihren Eigenanteil. Das Modell beschreibt diese Verteilung, es ist keine Renditezusage. Die tatsächlichen Anteile hängen von Objekt, Mietniveau und Ihrer steuerlichen Situation ab und werden individuell gerechnet.

3

Geht das auch ohne eigenen Zeitaufwand?

Weitgehend. Objektauswahl, Finanzierungsbegleitung, Erstvermietung und die Übergabe an die Hausverwaltung können objektbezogen organisiert werden. Bei Ihnen bleiben die Entscheidung, der Notartermin und der Austausch mit Ihrem Steuerberater.

4

Wie viel Eigenkapital ist realistisch nötig?

Ja, auch ein Neubau lässt sich grundsätzlich ohne klassisches Eigenkapital finanzieren. Bei energieeffizienten Neubauten im KfW-40-/QNG-Standard stützen Förderprogramme und steuerliche Effekte die Finanzierungsstruktur zusätzlich.

Die Kaufnebenkosten, vor allem Notar und Grunderwerbsteuer, sollten aus eigenen Mitteln kommen. Ob darüber hinaus Eigenkapital nötig ist, hängt von Objekt, Bonität und Finanzierungsstruktur ab und wird im Strategiegespräch mit den Finanzierungspartnern geklärt.

5

Was passiert bei Leerstand oder Mietausfall?

Leerstand und Mietausfall lassen sich einplanen: Je nach Objekt wird die Erstvermietung organisiert oder begleitet, und die Wirtschaftlichkeitsbetrachtung rechnet mögliche Ausfallzeiten von Anfang an ein.

Zusätzlich gibt es Mietausfallversicherungen, die bestimmte Risiken je nach Anbieter und Tarif abdecken.

6

Welche Risiken trägt der Investor?

Zinsänderungen bei der Anschlussfinanzierung, die Wertentwicklung der Immobilie, Mietausfälle, Instandhaltung und die steuerlichen Rahmenbedingungen über die Haltedauer. Diese Risiken trägt der Investor.

Eine sorgfältige Objektauswahl, solide Kalkulation und langfristige Planung beziehen diese Faktoren von Beginn an realistisch ein.

7

Wie läuft die Sonder-AfA konkret, und wann greift sie nicht?

Die Sonder-AfA nach § 7b EStG erlaubt bei begünstigten Neubauwohnungen in den ersten vier Jahren zusätzlich bis zu 5 % pro Jahr, neben der regulären linearen oder degressiven Gebäude-AfA.

Voraussetzungen: Effizienzhaus 40 mit Nachhaltigkeitsklasse (EH40 NH / QNG), Anschaffungs- oder Herstellungskosten bis 5.200 € je m² Wohnfläche und mindestens zehn Jahre Vermietung. Die Bemessungsgrundlage ist auf 4.000 € je m² gedeckelt.

So entsteht gerade in den ersten Jahren eine deutlich höhere Abschreibung. Ob und in welcher Höhe sie greift, hängt vom Objekt und Ihrer steuerlichen Situation ab; die Prüfung gehört zu Ihrem Steuerberater.

8

Was, wenn ich vor Ablauf der zehn Jahre verkaufen will?

Ein Verkauf innerhalb der zehnjährigen Vermietungsbindung kann die Sonder-AfA rückwirkend entfallen lassen, und innerhalb der Spekulationsfrist ist ein Veräußerungsgewinn steuerpflichtig.

Pläne können sich ändern, deshalb gehören die steuerlichen Folgen vor dem Kauf ins Gespräch mit Ihrem Steuerberater.

9

Wer rechnet die Wirtschaftlichkeit: Sie oder mein Steuerberater?

Die objektbezogene Wirtschaftlichkeitsbetrachtung erstellt der Anbieter der Immobilie. Eine steuerliche Beratung oder Bewertung Ihrer persönlichen Situation leisten wir ausdrücklich nicht.

Auf Wunsch beauftragen wir über unseren Partner, eine Steuerkanzlei mit Wirtschaftsprüfer, eine weitergehende Wirtschaftlichkeitsprüfung mit individueller Berechnung. Die fachliche Prüfung liegt allein dort. Die abschließende Beurteilung Ihrer steuerlichen Verhältnisse bleibt bei Ihrem eigenen Steuerberater.

Ansprechpartner

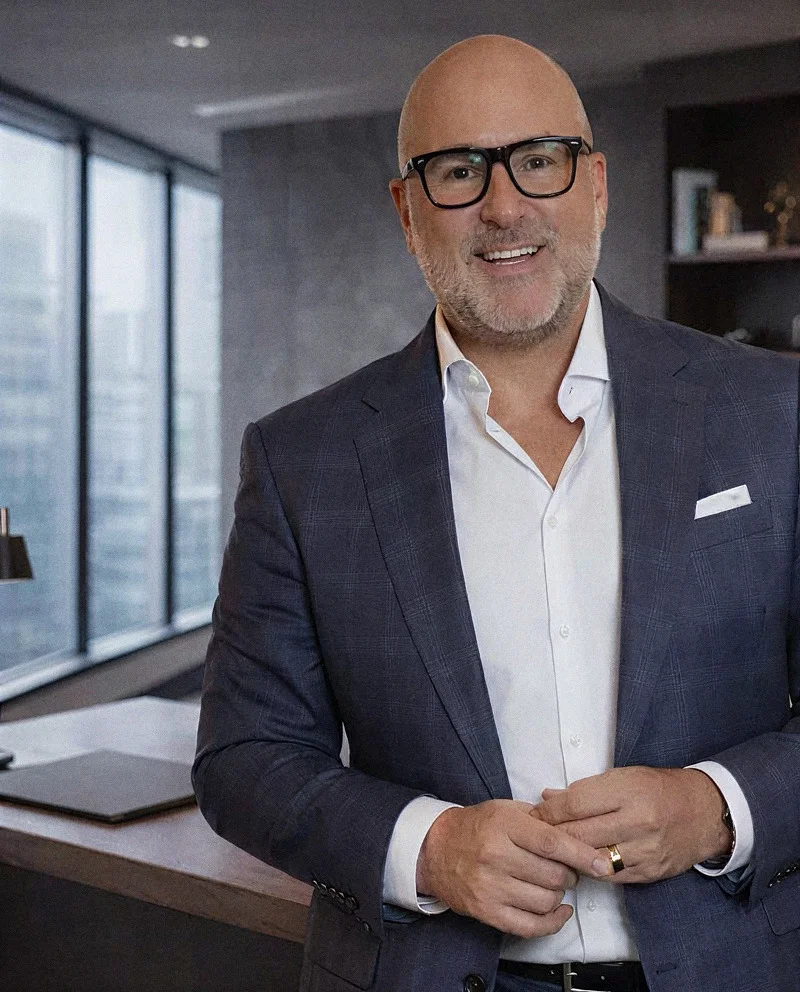
Porträt Frank Damm

Frank Damm

FD Homes Investments

Mein beruflicher Weg verbindet langjährige Erfahrung in der Planung von Gewerbeobjekten mit vielen Jahren im Vertrieb und Verkauf. Dabei habe ich gelernt, genau hinzuschauen, Zusammenhänge zu erkennen und Entscheidungen nicht nur nach Zahlen zu treffen.

Diese Erfahrung bringe ich heute in die Immobilienwelt ein. Für mich zählt nicht allein die Rendite. Entscheidend ist, ob ein Objekt in seiner Gesamtheit überzeugt und langfristig zum Käufer passt.

Bei FD Homes Investments geht es mir deshalb nicht darum, irgendeine Immobilie zu verkaufen. Ich möchte meinen Kunden nur das empfehlen, wovon ich auch selbst überzeugt bin.
KI-generiertes Symbolbild

Kontakt

Ein Gespräch über Ihre Ausgangslage: Steuersatz, Zielhorizont, Investitionsrahmen. Ohne Objekt, ohne Verkauf.

Persönliche Termine vor Ort sind nach Vereinbarung möglich.

Frage 1 von 3

Zu versteuerndes Jahreseinkommen?

Ihre Angaben bereiten das persönliche Gespräch vor. Eine automatische Berechnung oder ein Ergebnis gibt es an dieser Stelle nicht.

Oder direkt: 0171 7743663